





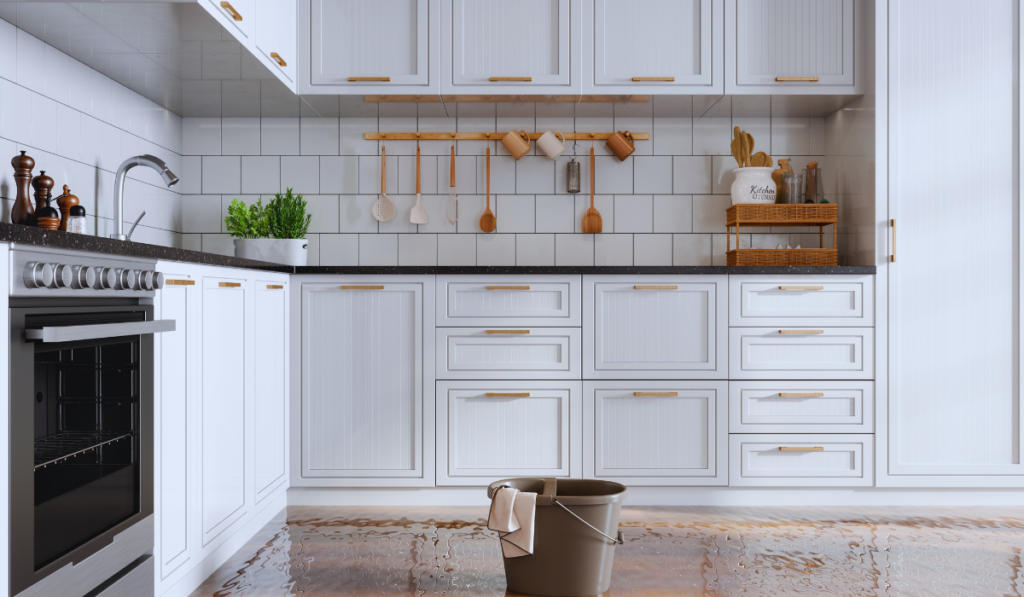
Wracasz z urlopu i zastajesz zalane mieszkanie. Pęknięty wężyk pralki, nieszczelny zawór czy awaria instalacji mogą w kilka godzin spowodować poważne straty. Sama szkoda nie oznacza jednak, że ubezpieczyciel automatycznie wypłaci pełne odszkodowanie po zalaniu mieszkania. Jeśli masz ubezpieczenie mieszkania od zalania, towarzystwo sprawdzi, czy przed wyjazdem odpowiednio zabezpieczyłeś lokal i dochowałeś podstawowych zasad ostrożności. Wyjaśniamy, jak przygotować mieszkanie przed urlopem i na co zwrócić uwagę, aby zmniejszyć ryzyko szkody oraz uniknąć problemów z wypłatą odszkodowania.
Jak zabezpieczyć mieszkanie przed dłuższym wyjazdem?
Najwięcej szkód powstaje wtedy, gdy drobna usterka pozostaje niezauważona przez kilka dni. Dlatego zabezpieczenie mieszkania przed wyjazdem warto zacząć od sprawdzenia instalacji.
Oto jakie czynności należy wykonać przed wyjazdem na urlop:
Nie wszystkie z tych czynności są obowiązkowe. Mogą jednak ograniczyć ryzyko szkody i ułatwić późniejsze postępowanie z ubezpieczycielem.
Czy przed wyjazdem trzeba zakręcić główny zawór wody?
To jedno z najczęściej zadawanych pytań.
Nie istnieje przepis, który mówiłby, że przed urlopem zakręcenie zaworu wody jest obowiązkiem ubezpieczonego. W praktyce wiele towarzystw ubezpieczeniowych zaleca takie rozwiązanie podczas dłuższej nieobecności, ponieważ znacząco zmniejsza ryzyko rozległego zalania.
Jeżeli jednak w twojej polisie mieszkaniowej znajdują się szczególne obowiązki dotyczące zabezpieczenia lokalu, warto się do nich stosować. Dlatego jeszcze przed wyjazdem przeczytaj warunki ubezpieczenia mieszkania, a zwłaszcza zapisy dotyczące obowiązków ubezpieczonego.
Jakie obowiązki ma właściciel ubezpieczonego mieszkania?
Każda polisa może przewidywać nieco inne wymagania, jednak do podstawowych obowiązków właściciela mieszkania należy przede wszystkim dbanie o stan techniczny lokalu oraz zapobieganie powstawaniu szkód.
Jeżeli od miesięcy wiadomo było, że instalacja przecieka, zawór jest uszkodzony albo elastyczny wężyk kwalifikuje się do wymiany, a mimo to nic z tym nie zrobiono, ubezpieczyciel może analizować, czy nie doszło do zaniedbania.
Nie oznacza to automatycznie odmowy wypłaty świadczenia. Każda sprawa jest oceniana indywidualnie.
Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania?
Nierzadko słyszymy opowieści, że ubezpieczyciel odmówił wypłaty odszkodowania. Często przyczyną takich decyzji są wyłączenia odpowiedzialności ubezpieczyciela oraz tzw. rażące niedbalstwo (art. 827 Kodeksu cywilnego).
Rażące niedbalstwo to coś więcej niż zwykłe roztargnienie – to sytuacja, w której ubezpieczony ignoruje oczywiste, proste zasady bezpieczeństwa (np. zostawia otwarte na oścież okno, mimo oficjalnych ostrzeżeń o nadchodzącej nawałnicy). Do tej kategorii ubezpieczyciele zaliczają również ignorowanie obowiązków technicznych. Taka postawa może świadczyć o niedbalstwie właściciela mieszkania.
Masz bowiem konkretne obowiązki właściciela mieszkania – musisz dbać o stan techniczny instalacji i umożliwiać przeprowadzanie okresowych przeglądów (np. 5-letnich kontroli instalacji elektrycznej czy gazowej). Czy rażące niedbalstwo wyklucza wypłatę odszkodowania? Jeśli ubezpieczyciel udowodni, że wężyk od zmywarki przeciekał od wielu miesięcy, a ty zignorowałeś ten fakt, może uznać że ponosisz odpowiedzialność za zalanie mieszkania. Wtedy ma prawo obniżyć świadczenie lub całkowicie odrzucić twoje roszczenie.
Znaczenie mają również zapisy konkretnej umowy. Dlatego odpowiedź na pytanie, kiedy zalanie jest objęte polisą, a kiedy stanowi wyłączenie, zawsze znajdziesz przede wszystkim w OWU, czyli Ogólnych Warunkach Ubezpieczenia.
Jak zgłosić zalanie mieszkania do ubezpieczyciela krok po kroku?
Jeśli po powrocie z urlopu zastaniesz zalane pokoje, musisz działać szybko i metodycznie. Prawidłowe zgłoszenie szkody do ubezpieczyciela decyduje o tym, jak szybko otrzymasz należne środki.
Czy polisa obejmuje awarię pralki lub pęknięty wężyk?
W wielu przypadkach tak, ale nie można tego przyjąć z góry.
Większość polis obejmuje szkody spowodowane nagłą awarią instalacji wodnej, pęknięciem wężyka doprowadzającego wodę czy uszkodzeniem pralki lub zmywarki. Zakres ochrony zależy jednak od wybranego wariantu ubezpieczenia.
Przed podpisaniem umowy sprawdź, czy twoje ubezpieczenie mieszkania od zalania obejmuje właśnie takie zdarzenia.
Jak uniknąć zalania mieszkania? Podsumowanie
Zastanawiasz się, jak uniknąć zalania mieszkania? Kluczem jest systematyczność i profilaktyka. Regularnie kontroluj stan uszczelek, wymieniaj elastyczne wężyki co 5 lat i instaluj proste, bezprzewodowe czujniki zalania, które wyślą powiadomienie na twój smartfon przy najmniejszej wilgoci. Odpowiednia polisa ubezpieczeniowa to doskonała poduszka finansowa, ale to twoja codzienna ostrożność stanowi pierwszą linię obrony przed katastrofą.



0 komentarzy