





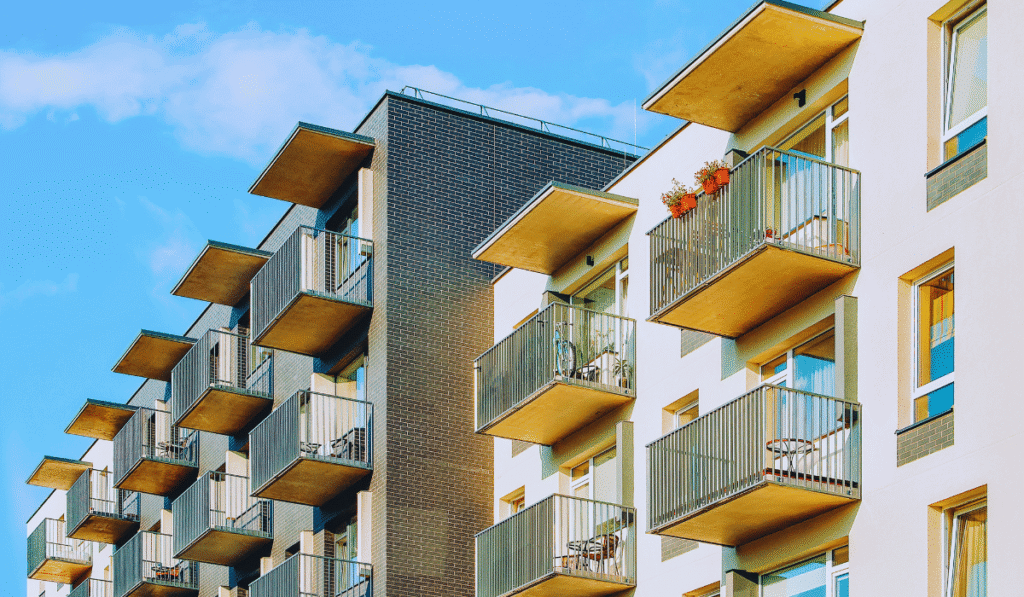
Rodzinny kredyt mieszkaniowy pozostaje jednym z najciekawszych programów wspierających zakup własnego „M”. Pozwala sfinansować zakup nieruchomości nawet bez wkładu własnego, jednak skorzystanie z programu wymaga spełnienia kilku warunków. Jednym z najważniejszych jest limit ceny mieszkania za metr kwadratowy ustalany przez Bank Gospodarstwa Krajowego. Sprawdziliśmy, jak limity obowiązujące w III kwartale 2026 roku mają się do cen ofertowych mieszkań publikowanych w serwisie Gratka. W których miastach najłatwiej znaleźć lokal spełniający wymagania programu?
Limity BGK a realne ceny mieszkań
Rodzinny kredyt mieszkaniowy przewiduje maksymalną cenę 1 mkw. mieszkania, która kwalifikuje nieruchomość do programu. Wysokość limitów zależy od lokalizacji oraz rodzaju transakcji.
W przypadku zakupu nowego mieszkania od dewelopera obowiązuje współczynnik 1,4 średniego wskaźnika odtworzeniowego kosztu budowy, natomiast dla mieszkań z rynku wtórnego oraz spółdzielczego prawa do lokalu stosowany jest współczynnik 1,3. Oznacza to, że kupujący nowe mieszkanie mogą skorzystać z wyższego limitu cenowego.
Porównanie danych BGK z czerwcowymi cenami ofertowymi mieszkań w serwisie Gratka pokazuje, że sytuacja jest bardzo zróżnicowana w zależności od miasta.
Największe miasta nadal poza zasięgiem limitów
Największym wyzwaniem pozostają najdroższe rynki mieszkaniowe.
W Warszawie średnia cena ofertowa wynosi 17 200 zł za mkw., podczas gdy limit BGK dla rynku pierwotnego to 16 167 zł. Jeszcze większa różnica widoczna jest na rynku wtórnym, gdzie obowiązuje limit 15 013 zł za mkw.
Podobnie wygląda sytuacja w Krakowie. Średnia cena ofertowa osiąga 16 000 zł za mkw., czyli znacznie więcej niż limit 13 693 zł dla nowych mieszkań i 12 715 zł dla lokali z rynku wtórnego.
Do miast, w których znalezienie mieszkania mieszczącego się w limitach programu będzie najtrudniejsze, należy także Gdańsk. Średnia cena ofertowa wynosi tam ponad 17 tys. zł za mkw., podczas gdy limit BGK nie przekracza 13,5 tys. zł.
Wyraźnie ponad limitami znajdują się również Katowice. Średnia cena ofertowa mieszkań wynosi tam 12 364 zł za mkw., przy limicie 10 968 zł dla rynku pierwotnego i 10 184 zł dla wtórnego.
Nie oznacza to oczywiście, że zakup mieszkania z wykorzystaniem Rodzinnego kredytu mieszkaniowego jest w tych miastach niemożliwy. Wciąż można znaleźć pojedyncze oferty spełniające wymagania programu, jednak ich wybór będzie znacznie bardziej ograniczony niż wynikałoby ze średnich cen.
W tych miastach szanse są znacznie większe
Znacznie korzystniej wygląda sytuacja w wielu pozostałych dużych miastach.
We Wrocławiu średnia cena ofertowa wynosi 13 664 zł za mkw., czyli pozostaje poniżej limitu obowiązującego dla nowych mieszkań (14 439 zł). Oznacza to, że osoby kupujące lokal od dewelopera mają stosunkowo szeroki wybór ofert kwalifikujących się do programu.
Podobnie jest w Poznaniu, gdzie średnia cena mieszkań to 12 442 zł za mkw., a limit BGK dla rynku pierwotnego wynosi 13 803 zł. Nawet limit dla rynku wtórnego (12 817 zł) jest bardzo zbliżony do średniej ceny ofertowej.
Również w Szczecinie średnia cena 11 700 zł za mkw. mieści się poniżej limitu dla rynku pierwotnego.
W Lublinie przeciętna cena ofertowa (10 700 zł za mkw.) praktycznie pokrywa się z limitem dla rynku wtórnego i pozostaje wyraźnie niższa od limitu dla rynku pierwotnego.
Dobrze prezentują się także Rzeszów oraz Kielce, gdzie średnie ceny mieszkań pozostają poniżej limitów BGK dla nowych lokali.
Miejsca nieco bardziej wymagające przy wyszukiwaniu ofert
Są również miasta, w których średnia cena ofertowa bardzo nieznacznie przekracza lub niemal idealnie odpowiada limitom programu.
Dobrym przykładem jest Bydgoszcz. Średnia cena ofertowa wynosi tam 10 400 zł za mkw., podczas gdy limit dla nowych mieszkań to 10 299 zł. Niewielka różnica oznacza, że odpowiednich ofert nie powinno brakować, choć ich wyszukanie będzie wymagało większej selekcji.
Podobnie wygląda sytuacja w Białymstoku, gdzie średnia cena mieszkań praktycznie pokrywa się z limitem dla rynku pierwotnego.
Nieco trudniej jest natomiast w Łodzi. Średnia cena ofertowa przekracza oba limity BGK, jednak różnice są zdecydowanie mniejsze niż w Warszawie, Krakowie czy Gdańsku, dlatego nadal można tu znaleźć mieszkania kwalifikujące się do programu.
Na co można przeznaczyć rodzinny kredyt mieszkaniowy?
Program nie ogranicza się wyłącznie do zakupu mieszkania.
Rodzinny kredyt mieszkaniowy może zostać przeznaczony również na budowę domu jednorodzinnego wraz z zakupem działki, zakup domu, nabycie spółdzielczego prawa do lokalu czy realizację inwestycji mieszkaniowej w ramach kooperatywy mieszkaniowej.
Jedną z największych zalet programu pozostaje możliwość uzyskania kredytu bez konieczności posiadania wkładu własnego. Kredyt można również zaciągnąć z wkładem własnym do 200 tys. zł i w granicach określonych przez przepisy, zależnie od rodzaju oprocentowania.
Adresaci programu
Rodzinny kredyt mieszkaniowy jest skierowany przede wszystkim do osób kupujących pierwszą nieruchomość. Z programu mogą skorzystać gospodarstwa domowe, które nie posiadają prawa własności mieszkania lub domu ani spółdzielczego prawa do lokalu.
Wyjątek przewidziano dla rodzin wychowujących co najmniej dwoje dzieci. Mogą one posiadać jedno mieszkanie, o ile jego powierzchnia nie przekracza ustawowych limitów: 50 mkw. przy dwójce dzieci, 75 mkw. przy trójce oraz 90 mkw. przy czwórce dzieci. Rodziny wychowujące pięcioro lub więcej dzieci nie są objęte limitem powierzchni.
Istotnym warunkiem jest również brak zawartej umowy innego kredytu hipotecznego na zakup mieszkania lub domu w ciągu ostatnich 36 miesięcy, z wyjątkiem szczególnych sytuacji przewidzianych w ustawie.
Nie tylko średnia cena ma znaczenie
Średnie ceny mieszkań dobrze pokazują sytuację na lokalnych rynkach, jednak nie przesądzają o możliwości skorzystania z programu. Nawet w miastach, gdzie średnia przekracza limit BGK, w serwisach ogłoszeniowych regularnie pojawiają się mieszkania spełniające wymagania rodzinnego kredytu mieszkaniowego.
Największe możliwości znalezienia odpowiedniej oferty mają obecnie osoby szukające mieszkań we Wrocławiu, Poznaniu, Szczecinie, Lublinie, Rzeszowie, Kielcach czy Białymstoku. Z kolei kupujący w Warszawie, Krakowie, Gdańsku i Katowicach muszą liczyć się z bardziej ograniczonym wyborem i koniecznością dokładniejszego przeszukiwania rynku. Dla wielu osób rodzinny kredyt mieszkaniowy nadal pozostaje realną szansą na zakup pierwszego mieszkania.
| Ceny mieszkań w najpopularniejszych miastach – czerwiec 2026 – wg serwisu Gratka | Zestawienie limitów cen lokali mieszkalnych i całkowitych kosztów nabycia spółdzielczego prawa w przeliczeniu na 1 m2 powierzchni użytkowej obowiązujących w III kwartale 2026 r. – dane BGK
|
||
| miasto | średnia cena za m2 | Limit uwzględniający współczynnik 1,4 (w zł) | Limit uwzględniający współczynnik 1,3 (w zł) |
| Warszawa | 17 200 | 16 167,42 | 15 012,61 |
| Kraków | 16 000 | 13 692,70 | 12 714,65 |
| Wrocław | 13 664 | 14 438,90 | 13 407,55 |
| Poznań | 12 442 | 13 802,60 | 12 816,70 |
| Gdańsk | 17 063 | 13 524,00 | 12 558,00 |
| Łódź | 10 499 | 9 870,70 | 9 165,65 |
| Katowice | 12 364 | 10 967,60 | 10 184,20 |
| Szczecin | 11 700 | 12 212,20 | 11 339,90 |
| Lublin | 10 700 | 11 512,56 | 10 690,24 |
| Bydgoszcz | 10 400 | 10 299,10 | 9 563,45 |
| Białystok | 10 492 | 10 548,30 | 9 794,85 |
| Rzeszów | 10 310 | 11 258,10 | 10 453,95 |
| Kielce | 10 182 | 10 728,23 | 9 961,93 |
Najważniejsze informacje o aktualnych cenach mieszkań w Polsce znajdziesz:
https://gratka.pl/ceny-mieszkan
Zestawienie limitów cen lokali mieszkalnych i całkowitych kosztów nabycia spółdzielczego prawa w przeliczeniu na 1 m2 powierzchni użytkowej obowiązujących w III kwartale 2026 r.:




0 komentarzy