




Kupić czy wynająć mieszkanie dla studenta? To pytanie co roku wraca wraz ze zbliżającym się początkiem roku akademickiego. Rodzice, którzy wysyłają dziecko na studia do innego miasta, stają przed wyborem: wynająć kawalerkę i co miesiąc opłacać czynsz czy może kupić mieszkanie i przez lata nauki spłacać kredyt?
Nie ma jednej odpowiedzi, która sprawdzi się w każdej sytuacji. Wybór zależy przede wszystkim od możliwości finansowych, planów na przyszłość i tego, jak rodzina ocenia perspektywy rynku mieszkaniowego. Warto jednak przyjrzeć się kosztom obu rozwiązań.
Najem kawalerki oznacza mniej formalności
Jeśli pod uwagę weźmiemy wyłącznie początkowe wydatki i formalności, najem wydaje się prostszym rozwiązaniem. Nie wymaga zgromadzenia wkładu własnego, zaciągania kredytu ani przechodzenia przez związane z nim formalności.
Nie trzeba też finansować remontu czy wykończenia mieszkania, kupować mebli ani kompletować wyposażenia. Zazwyczaj wystarczy znaleźć odpowiednią kawalerkę, wpłacić kaucję – najczęściej w wysokości miesięcznego czynszu – oraz zapłacić za pierwszy miesiąc najmu.
W zamian za to można korzystać z mieszkania tak długo, jak jest ono potrzebne. W przypadku przeprowadzki czy zmiany miasta nie ma też konieczności sprzedaży nieruchomości. Minusem jest natomiast to, że comiesięczny czynsz trafia do właściciela mieszkania, a nie buduje majątku najemcy.
W których miastach najem jest tańszy od raty kredytu?
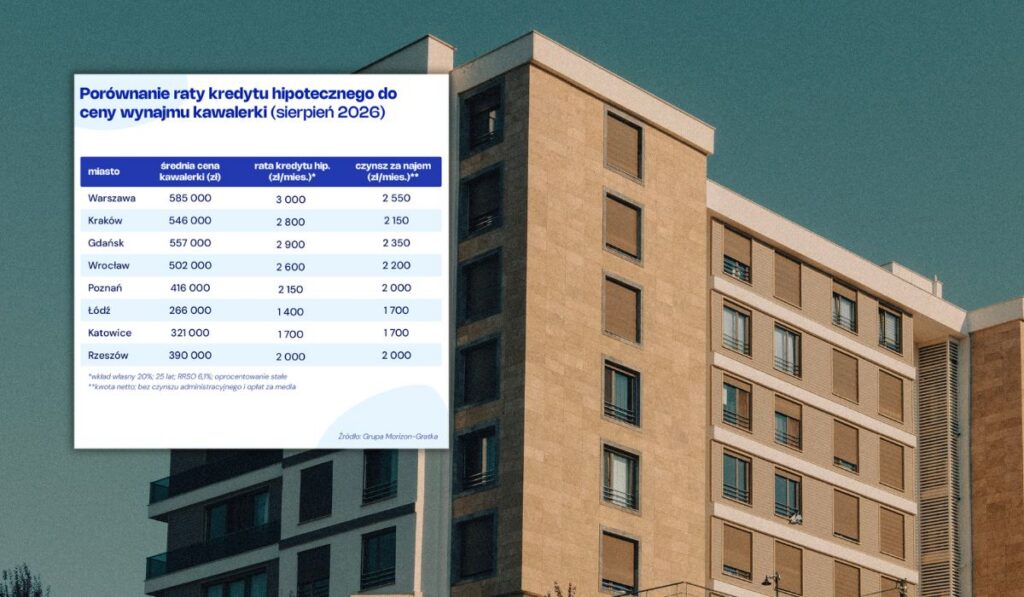
Z najnowszej analizy Grupy Morizon-Gratka wynika, że w większości analizowanych dużych miast średnia stawka za najem kawalerki jest niższa od szacunkowej raty kredytu na zakup podobnego mieszkania.
W Warszawie średni czynsz za najem kawalerki wynosił w lipcu br. 2550 zł miesięcznie netto, czyli bez czynszu administracyjnego i opłat za media. To o 450 zł mniej niż szacunkowa rata kredytu hipotecznego zaciągniętego na 25 lat, przy 20-procentowym wkładzie własnym, RRSO 6,1 proc. i stałym oprocentowaniu.
Podobnie wygląda sytuacja we Wrocławiu. Tam najem kawalerki kosztowałby średnio 2200 zł miesięcznie, podczas gdy szacunkowa rata kredytu wynosiłaby 2600 zł. Różnica to 400 zł miesięcznie.
Jeszcze większe dysproporcje widać w Krakowie i Gdańsku. W Krakowie najem kawalerki byłby tańszy od raty kredytu o 650 zł miesięcznie, a w Gdańsku o 550 zł.
W Poznaniu różnica jest znacznie mniejsza. Średnia stawka najmu wynosi 2000 zł, a szacunkowa rata kredytu 2150 zł, co oznacza przewagę najmu o 150 zł miesięcznie.
W Katowicach i Rzeszowie koszt najmu i rata kredytu na podobnym poziomie
W dwóch analizowanych miastach: Katowicach i Rzeszowie, miesięczne koszty obu rozwiązań są praktycznie takie same.
W Katowicach zarówno średni czynsz za najem kawalerki, jak i szacunkowa rata kredytu wynoszą 1700 zł miesięcznie. W Rzeszowie obie kwoty sięgają 2000 zł.
W takich warunkach decyzja „kupić czy wynająć?” staje się jeszcze bardziej indywidualna. Sam poziom miesięcznych wydatków nie daje bowiem wyraźnej przewagi żadnemu z rozwiązań.
W Łodzi rata kredytu niższa niż koszt najmu
Na tle pozostałych miast wyróżnia się Łódź. Tutaj sytuacja jest odwrotna. Szacunkowa rata kredytu na zakup kawalerki byłaby o 300 zł niższa od średniej stawki najmu.
Średni czynsz za najem wynosi w Łodzi 1700 zł miesięcznie, podczas gdy rata kredytu to jedynie 1400 zł.

Najem jest tańszy, ale pieniądze nie wracają
Miesięczna rata kredytu nie jest jednak prostym odpowiednikiem czynszu za najem. W przypadku zakupu mieszkania część raty przeznaczana jest na spłatę kapitału, a więc stopniowo zmniejsza się zadłużenie właściciela nieruchomości.
W przypadku najmu pieniądze przekazywane właścicielowi mieszkania nie budują majątku najemcy. Jak łatwo policzyć, wynajmując kawalerkę we Wrocławiu, w ciągu 12 miesięcy na sam czynsz trzeba przeznaczyć 24 000 zł. Po czterech latach studiów będzie to już około 100 000 zł.
To oczywiście mniej niż suma wszystkich rat kredytu, ale w przypadku najmu po zakończeniu studiów nie pozostaje żadna część nieruchomości. Przy zakupie część zobowiązania wobec banku jest już natomiast spłacona.
Przy podejmowaniu decyzji warto również uwzględnić przyszłe zarobki i zmianę wartości pieniądza. Kolejne raty mogą z czasem stanowić mniejsze obciążenie dla domowego budżetu, a dodatkowy zastrzyk gotówki może pozwolić na szybszą spłatę kredytu.
Duży wybór kawalerek może sprzyjać kupującym
Za rozważeniem zakupu nieruchomości przemawia dziś także duży wybór kawalerek oferowanych na sprzedaż. Znalezienie atrakcyjnego lokalu i zakup go za korzystną cenę jest obecnie nieporównanie łatwiejsze niż jeszcze 2–3 lata temu.
Ostateczna decyzja zależy więc nie tylko od tego, ile trzeba będzie zapłacić co miesiąc. Dla jednych rodzin kluczowa będzie elastyczność i niższy koszt najmu, dla innych możliwość stopniowego budowania własnego majątku poprzez zakup mieszkania. Warto zatem przed podjęciem decyzji dokładnie policzyć oba scenariusze i spojrzeć na nie zarówno z perspektywy najbliższego miesiąca, ale również kolejnych lat.





a co z kupnem mieszkania za gotówkę? jakieś wyliczenia?