





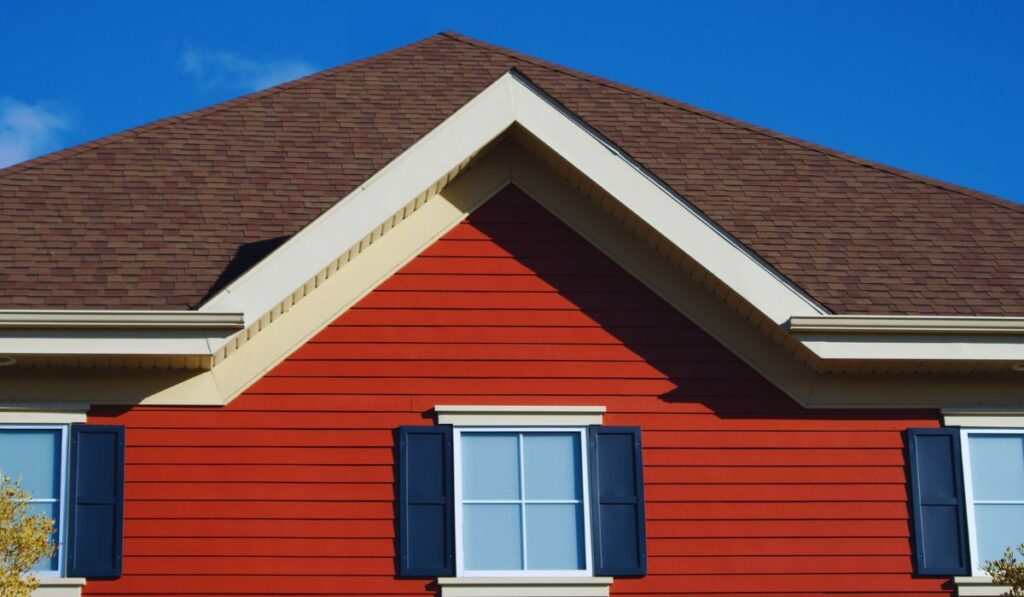
To, że obiekt potocznie nazywa się domem, garażem czy altaną, nie przesądza jeszcze o jego kwalifikacji prawnej. Prawo budowlane wskazuje, jakie cechy musi mieć obiekt, żeby był budynkiem, a od jego prawidłowego zaklasyfikowania mogą zależeć formalności przed rozpoczęciem budowy, dane w ewidencji oraz sposób opodatkowania. Wyjaśniamy, czym jest budynek według prawa budowlanego.
Jak prawo budowlane definiuje budynek?
Budynek to obiekt budowlany, który jest trwale związany z gruntem, wydzielony z przestrzeni za pomocą przegród budowlanych oraz ma fundamenty i dach [1]. Aby lepiej zrozumieć tę definicję, warto wyjaśnić poszczególne jej elementy:
Zadaszenie albo ustawienie obiektu na betonowym podłożu nie wystarczy, żeby uznać go za budynek.
Czym różni się budynek od budowli?
Budynek to obiekt, który spełnia cztery wskazane wcześniej warunki. Z kolei budowla obejmuje inne obiekty budowlane, m.in. mosty, tunele, sieci techniczne, zbiorniki, konstrukcje oporowe czy wolno stojące maszty [1].
Jeszcze osobną kategorię tworzą obiekty małej architektury. Są to np. kapliczki, posągi, wodotryski czy elementy służące rekreacji i utrzymaniu porządku.
Czy wiata, altana, blaszany garaż czy kontener to budynki w rozumieniu prawa?
Sama nazwa nie pozwala stwierdzić, czy dany obiekt jest budynkiem. Trzeba sprawdzić jego konstrukcję, sposób posadowienia i połączenie z gruntem.

Czy budynek zawsze wymaga pozwolenia na budowę?
Pozwolenie jest konieczne m.in. w przypadku budowy domu jednorodzinnego, jeśli może ona ograniczyć możliwość zabudowy sąsiedniej działki. Wymaga go także budowa wolnostojącego garażu o powierzchni zabudowy większej niż 35 mkw. oraz prowadzenie robót przy obiekcie wpisanym do rejestru zabytków.
Wolnostojący dom jednorodzinny można wybudować na zgłoszenie, jeśli jego obszar oddziaływania mieści się w całości na działce lub działkach, na których został zaprojektowany. W tym trybie przepisy nie określają jego maksymalnej powierzchni, ale inwestycja musi być zgodna m.in. z miejscowym planem zagospodarowania przestrzennego lub warunkami zabudowy oraz z przepisami technicznymi.
Osobny, uproszczony tryb dotyczy domów do 70 mkw. powierzchni zabudowy, budowanych na własne potrzeby mieszkaniowe. Zgłoszenia wymaga też postawienie wolnostojących budynków gospodarczych i garaży o powierzchni zabudowy do 35 mkw., z zachowaniem limitów wskazanych w ustawie [1].
Budynek a podatek od nieruchomości
Podatek od budynku oblicza się na podstawie jego powierzchni użytkowej. Stawkę za 1 mkw. ustala rada gminy, ale nie może ona przekroczyć maksymalnej kwoty ogłaszanej na dany rok [3].
W 2026 r. maksymalna stawka dla budynku mieszkalnego wynosi 1,25 zł za 1 mkw. powierzchni użytkowej, a dla budynku związanego z prowadzeniem działalności gospodarczej – 35,53 zł za 1 mkw. [4].
Przykład. Załóżmy, że za dom o powierzchni 120 mkw. podatek przy maksymalnej stawce wyniesie 150 zł rocznie. Przy budynku o takiej samej powierzchni, wykorzystywanym do działalności gospodarczej, byłoby to 4 263,60 zł. Jednak gmina może ustalić niższe stawki.

Jak budynek jest wykazywany w ewidencji gruntów i budynków?
W ewidencji gruntów i budynków zapisuje się podstawowe informacje o obiekcie znajdującym się na działce. Obejmują m.in. jego położenie i obrys, rodzaj, liczbę kondygnacji, powierzchnię zabudowy oraz powierzchnię użytkową [4].
Takie dane są potrzebne np. gdy sprawdzasz dokumentację nieruchomości i chcesz upewnić się, że informacje zapisane w urzędzie zgadzają się z tym, co faktycznie znajduje się na działce.
Jeśli nie masz pewności, jak zakwalifikować dany obiekt, przed rozpoczęciem budowy skontaktuj się z właściwym starostwem albo urzędem miasta. Natomiast w sprawach podatku od nieruchomości będzie to urząd gminy lub miasta, w którym znajduje się nieruchomość. Błędna klasyfikacja może oznaczać nieprawidłowe formalności albo źle naliczony podatek.
Źródła:
- Ustawa z 7 lipca 1994 r. – Prawo budowlane, tekst jednolity Dz.U. 2026 poz. 524:https://eli.gov.pl/eli/DU/2026/524/ogl
- Ustawa z 12 stycznia 1991 r. o podatkach i opłatach lokalnych, tekst jednolity Dz.U. 2025 poz. 707: https://eli.gov.pl/eli/DU/2025/707/ogl
- Naczelny Sąd Administracyjny, wyrok z 27 listopada 2018 r., sygn. II FSK 3214/16: https://orzeczenia.nsa.gov.pl/doc/33E2ABB826
- Rozporządzenie Ministra Rozwoju, Pracy i Technologii z 27 lipca 2021 r. w sprawie ewidencji gruntów i budynków, tekst jednolity Dz.U. 2024 poz. 219, § 2 i 18: https://eli.gov.pl/eli/DU/2024/219/ogl



0 komentarzy