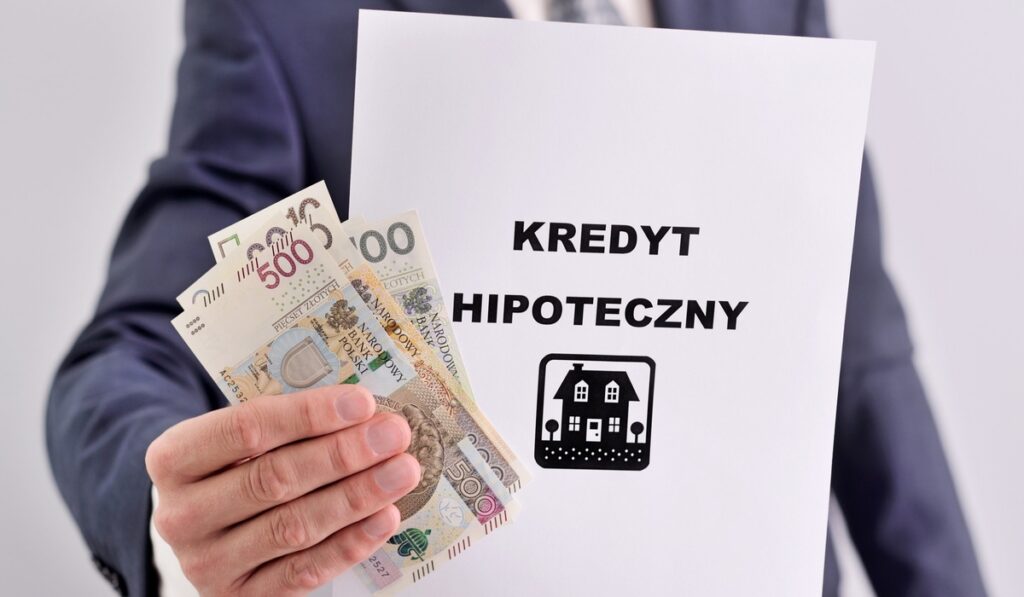
Staranie się o własne cztery kąty w 2026 roku to proces, który wymaga nie tylko odpowiedniej zdolności kredytowej, ale też dobrej organizacji dokumentów. Dlatego warto wcześniej sprawdzić, jakich dokumentów wymaga twój bank przy ubieganiu się o kredyt hipoteczny na mieszkanie. Co przygotować przed złożeniem wniosku kredytowego, aby uniknąć opóźnień i zwiększyć swoje szanse na pozytywną decyzję? Oto praktyczna checklista, która pomoże ci dobrze przygotować się do rozmowy z bankiem.
Wniosek o kredyt hipoteczny – co sprawdza bank?
Zanim bank udzieli ci kredytu hipotecznego na mieszkanie, sprawdzi cię w trzech obszarach:
Tożsamość i sytuacja finansowa: Bank sprawdza, kim jesteś, ile zarabiasz, jakie masz wydatki, zobowiązania i historię kredytową.
Zdolność finansowa: Czy twoje zarobki pozwolą na spłatę raty nawet wtedy, gdy stopy procentowe pójdą w górę?
Zabezpieczenie: Czy nieruchomość, którą kupujesz, jest tyle warta, ile twierdzisz?
W 2026 roku banki kładą ogromny nacisk na stabilność zatrudnienia oraz historię kredytową. Opóźnienia w płatnościach mogą wpłynąć na ocenę wniosku.
Wymagane dokumenty do kredytu hipotecznego – checklista osobista
To zestaw, od którego zaczyna się każda przygoda z bankiem. Większość z nich masz w szufladzie lub pobierzesz online w kilka minut.
Dowód osobisty: Podstawa tożsamości. Upewnij się, że nie traci ważności w trakcie procesu kredytowego.
Zaświadczenie o dochodach: Do kredytu hipotecznego to jeden z najczęściej wymaganych dokumentów. Bank może poprosić o zaświadczenie od pracodawcy albo oświadczenie, jeśli wynagrodzenie wpływa na konto w tym samym banku. W zależności od banku i rodzaju umowy analizowane są wpływy z ostatnich 3, 6 lub 12 miesięcy.
Wyciąg z konta: Bank często prosi o wyciągi z ostatnich 3, 6 lub 12 miesięcy, aby potwierdzić wpływy, wydatki i regularność dochodów.
PIT za ostatni rok: Bank często prosi o PIT, ale nie zawsze jest on wymagany przy dochodach z etatu. W przypadku działalności gospodarczej PIT bywa obowiązkowy i zależy od formy opodatkowania.
Dokumenty do kredytu przy JDG – o czym musisz pamiętać?
Prowadzenie własnej działalności gospodarczej (JDG) w 2026 roku wiąże się z nieco dłuższą listą formalności. Banki patrzą na przedsiębiorców ostrożniej.
Najważniejsze dokumenty dla JDG:
KPiR, ewidencja przychodów lub sprawozdania księgowe: Zakres dokumentów zależy od formy opodatkowania i terminu złożenia wniosku.
Zaświadczenie o niezaleganiu w ZUS i US: Bank często wymaga aktualnych dokumentów potwierdzających brak zaległości, ale termin ważności zależy od banku.
PIT-36, PIT-36L albo PIT-28 – zależnie od formy opodatkowania. Bank może też poprosić o dodatkowe załączniki i potwierdzenie złożenia deklaracji.
Wyciągi z konta firmowego: Banki mogą chcieć sprawdzić przepływy pieniężne w twojej firmie.
Dokumenty na mieszkanie – rynek pierwotny vs wtórny
Rodzaj nieruchomości determinuje to, jakich dokumentów będziesz potrzebować od dewelopera lub od osoby prywatnej.
Jakie dokumenty są potrzebne od dewelopera?
Zwykle umowa deweloperska lub przedwstępna, numer księgi wieczystej gruntu oraz dokumenty potwierdzające legalność i etap inwestycji, w tym pozwolenie na użytkowanie albo potwierdzenie zgłoszenia użytkowania.
Rynek wtórny – co wziąć od sprzedającego?
Podstawa nabycia: Dokument potwierdzający, że sprzedający jest właścicielem (np. akt notarialny, akt poświadczenia dziedziczenia).
Aktualny numer księgi wieczystej: Bank sprawdzi ją online pod kątem obciążeń i hipotek.
Na rynku wtórnym warto też sprawdzić, czy w lokalu nie są zameldowane osoby trzecie – takie zaświadczenie może pomóc uniknąć problemów przy finalizacji zakupu.
Proces kredytowy krok po kroku
Aby przyspieszyć decyzję kredytową, działaj według tego schematu:
Kompletowanie bazy: Zbierz PIT-y i zaświadczenia o dochodach.
Wybór nieruchomości: Uzyskaj od sprzedającego lub dewelopera dokumenty dotyczące lokalu.
Złożenie wniosku: Warto porównać oferty kilku banków, ale składaj wniosek dopiero wtedy, gdy masz już komplet dokumentów.
Wycena (Operat szacunkowy): Bank zleci rzeczoznawcy sprawdzenie wartości nieruchomości.
Decyzja i umowa: Po pozytywnej decyzji kredytowej podpisujesz umowę kredytową z bankiem. Kolejnym krokiem przy zakupie nieruchomości jest wizyta u notariusza i zawarcie umowy sprzedaży w formie aktu notarialnego.
Najczęstsze błędy, które opóźniają decyzję
Czasem jeden szczegół potrafi zatrzymać proces na tygodnie. Unikaj tych wpadek:
Nieaktualne zaświadczenia: Banki często wymagają aktualnych dokumentów, dlatego przed złożeniem wniosku warto sprawdzić termin ważności każdego zaświadczenia.
Błędy w umowie przedwstępnej: Złe numery ksiąg wieczystych lub literówki w nazwiskach to konieczność pisania aneksów.
Aktywne limity w kontach i karty: Nawet jeśli z nich nie korzystasz, bank może uwzględnić je przy ocenie zdolności kredytowej.
Zatajenie raty 0 proc.: Brak szczerości to jeden z najczęstszych powodów odrzucenia wniosku kredytowego.
Szybka decyzja czy walka o przetrwanie? Historia Magdy
Magda znalazła „mieszkanie marzeń” i chciała podpisać umowę w 2 tygodnie. Wydawało jej się, że skoro zarabia 15 tysięcy miesięcznie, bank przywita ją z otwartymi ramionami.
Gdzie leżał problem? Magda zapomniała, że rok wcześniej wzięła na raty 0 proc. konsolę i drogi ekspres do kawy, o których zupełnie nie wspomniała we wniosku. Co więcej, jej zaświadczenie o zarobkach straciło ważność w poniedziałek, a ona złożyła wniosek w środę. Bank wstrzymał procedurę, a deweloper zaczął naliczać kary za brak podpisanej umowy w terminie.
Omawiamy rozwiązanie: Magda musiała od nowa biegać do kadr po papier, a następnie tłumaczyć się z ukrytych rat. Ostatecznie dostała kredyt, ale przez własne niedbalstwo i brak prostej checklisty spędziła dwa tygodnie w ogromnym stresie i o mały włos nie straciła wpłaconego zadatku.
Częste pytania o dokumenty kredytowe
Jak przyspieszyć decyzję kredytową? Złóż kompletny wniosek. Każdy brakujący dokument to cofnięcie twojej teczki na koniec kolejki analityka.
Czy bank sprawdza wydatki i zobowiązania na koncie? Tak. Bank analizuje twoje wpływy, wydatki i inne zobowiązania, żeby ocenić zdolność kredytową.
Ile czeka się na decyzję w 2026 roku? Czas decyzji zależy od banku i tego jak szybko skompletujesz dokumenty. Im lepiej przygotowany wniosek, tym szybciej bank może przejść do analizy.
Czy zaświadczenie o dochodach może być podpisane elektronicznie? Coraz częściej, ale to zależy od banku. Warto sprawdzić, czy zaakceptuje wersję elektroniczną, czy wymaga papierowego zaświadczenia.
SEO & Content Specialist
Julia Cichocka
Redaktorka, copywriterka, specjalistka ds. contentu. Specjalizuje się w tworzeniu treści o tematyce nieruchomości, zdrowego stylu życia i branży HR. Obecnie związana…
Bądź na bieżąco z rynkiem nieruchomości
Zapisz się do newslettera Gratki i otrzymuj aktualności, porady, promocje oraz nowe oferty bezpośrednio na swoją skrzynkę.
Udostępnij:
0 komentarzy
Może masz coś do dodania?
Jeszcze nikt nie skomentował, możesz być pierwszy!
W ostatnich latach coraz większe zainteresowanie budzą nietypowe rozwiązania mieszkaniowe. Szukając tańszego sposobu na własne cztery ściany, wiele osób zwróciło uwagę na atrakcyjną cenę lokali użytkowych. Czy faktycznie można w nich zamieszkać? Czy są na to jakieś ograniczenia? Omówmy razem…
Zakupowi działki mogą towarzyszyć ogromne emocje, szczególnie, wtedy kiedy ma na niej stanąć wymarzony dom. W takich sytuacjach łatwo jest zapomnieć o najważniejszych kwestiach. Podpowiadamy, o co należy zapytać właściciela działki? Co trzeba wiedzieć przed zakupem parceli. Przed zakupem gruntu…
Kupując stary dom, nie trzeba martwić się ani o uzyskanie pozwolenia, ani o samą budowę. Jednak zwykle wymaga on remontu lub modernizacji. Remont czy też przebudowa domu może być bardzo kosztowna, dlatego, aby uniknąć kłopotów, trzeba dokładnie sprawdzić stan prawny…
Domy wielorodzinne, bloki mieszkalne, to budownictwo typowe dla miast, nie tylko dużych, takich jak na przykład Warszawa, ale i dla mniejszych. Czym charakteryzuje się budownictwo wielorodzinne? Oto najważniejsze cechy i charakterystyka rodzajów wielorodzinnych budynków. Budownictwo wielorodzinne – charakterystyka ogólna Jak…
Zakup gruntu od samorządu to popularna alternatywa dla transakcji na rynku prywatnym. Z reguły nieruchomości publiczne sprzedaje się w drodze otwartej licytacji. Wiele osób zastanawia się jednak, czy można kupić nieruchomość od gminy z pominięciem tej kłopotliwej procedury. Okazuje się,…
Szykują się zmiany w zasadach projektowania nowych budynków. Projekt nowych warunków technicznych zakłada wejście większości przepisów w życie 20 września 2026 roku. Jeśli planujesz zakup mieszkania od dewelopera, warto wiedzieć, jakie wymagania mogą się zmienić i czy nowe przepisy obejmą…
Promesa kredytowa może przydać się, gdy planujesz zakup mieszkania na kredyt i chcesz wcześniej potwierdzić swoje możliwości finansowe. Bank wydaje taki dokument po ocenie sytuacji klienta, ale nie należy mylić go z właściwą decyzją kredytową. Sprawdź, co dokładnie potwierdza i…








0 komentarzy