


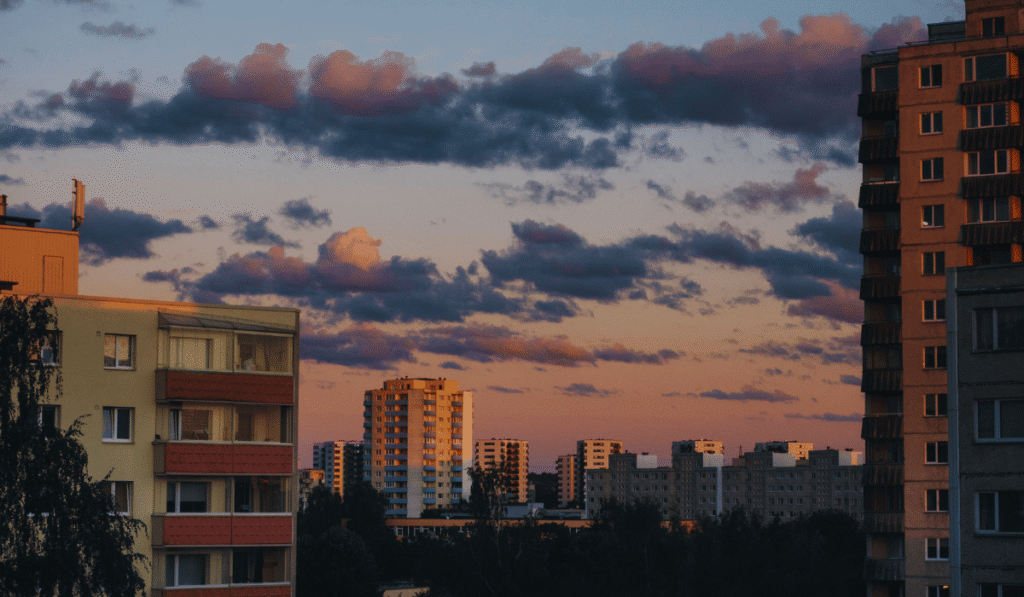
Luka mieszkaniowa nie oznacza wyłącznie wysokich cen mieszkań – odzwierciedla także relację między liczbą dostępnych lokali a liczbą mieszkańców, liczbą gospodarstw domowych, demografią i tempem budownictwa. W których województwach liczba mieszkań jest najmniej wystarczająca względem liczby mieszkańców i gospodarstw domowych?
Co to jest deficyt mieszkaniowy?
Potrzeby mieszkaniowe są jednym z najważniejszych czynników kształtujących rynek nieruchomości w Polsce. Deficyt mieszkaniowy to wynik różnicy między liczbą gospodarstw domowych a zasobami mieszkaniowymi w skali kraju.
Im więcej osób nie ma własnego lokalu (rozumianego jako prawo własności, a nie najem), tym większy powinien być popyt na rynku. Jeżeli liczba wolnych nieruchomości nie rośnie wprost proporcjonalnie do zapotrzebowania, mamy do czynienia z deficytem mieszkaniowym.
Ilu mieszkań tak naprawdę brakuje w Polsce?
W zależności od przyjętej metodologii szacuje się, że w naszym kraju brakuje od 300 tysięcy do nawet 1,5–2 milionów lokali.
”Raport o sytuacji na rynku nieruchomości mieszkaniowych i komercyjnych w Polsce w 2024 r.” opracowany przez NBP wskazuje, że nastąpiła poprawa sytuacji mieszkaniowej w kraju: zwiększyła się liczba mieszkań na 1000 ludności (wyniosła ona ok. 426 wobec 419 w 2023 r.) oraz średnia powierzchnia użytkowa mieszkania na osobę (ok. 32,2 m kw. wobec 31,6 m kw. w 2023 r.). Zmalała jednocześnie przeciętna liczba osób przypadająca na mieszkanie (2,35 wobec 2,39 w 2023 r.). Z powodu niedoboru lokali na rynku około 33,7 proc. obywateli żyje w warunkach spełniających kryteria przeludnienia.
Gminne zasoby mieszkaniowe
Analiza dynamiki przyrostu nowych lokali, opracowana na podstawie danych GUS (2023 r. vs 2024 r.), nie napawa optymizmem. Najwyższy wzrost zasobów wyniósł jedynie 1,74 proc. rok do roku – odnotowano go w województwie pomorskim. Kolejne lokaty zajęły województwa: mazowieckie (1,44 proc.), małopolskie (1,39 proc.) oraz wielkopolskie (1,34 proc.).
Na drugim biegunie znajduje się województwo opolskie z minimalnym wzrostem na poziomie 0,69 proc., a także śląskie (0,88 proc.), kujawsko-pomorskie oraz świętokrzyskie (po 0,92 proc.). Regiony te zmagają się z silną depopulacją i ujemnym przyrostem naturalnym, co jednak nie oznacza, że problem luki tam zniknął.
| Zasoby mieszkaniowe | |||
| 2023 | 2024 | różnica | |
| DOLNOŚLĄSKIE | 1 312 857 | 1 328 502 | 1,19% |
| KUJAWSKO-POMORSKIE | 804 133 | 811 536 | 0,92% |
| LUBELSKIE | 808 716 | 817 110 | 1,04% |
| LUBUSKIE | 405 187 | 409 357 | 1,03% |
| ŁÓDZKIE | 1 071 211 | 1 081 807 | 0,99% |
| MAŁOPOLSKIE | 1 340 083 | 1 358 667 | 1,39% |
| MAZOWIECKIE | 2 523 931 | 2 560 327 | 1,44% |
| OPOLSKIE | 368 584 | 371 114 | 0,69% |
| PODKARPACKIE | 720 433 | 728 148 | 1,07% |
| PODLASKIE | 477 175 | 483 229 | 1,27% |
| POMORSKIE | 987 998 | 1 005 179 | 1,74% |
| ŚLĄSKIE | 1 860 167 | 1 876 469 | 0,88% |
| ŚWIĘTOKRZYSKIE | 462 588 | 466 832 | 0,92% |
| WARMIŃSKO-MAZURSKIE | 547 356 | 552 522 | 0,94% |
| WIELKOPOLSKIE | 1 372 859 | 1 391 197 | 1,34% |
| ZACHODNIOPOMORSKIE | 715 965 | 723 717 | 1,08% |
Źródło: https://bdl.stat.gov.pl/bdl/
Zapotrzebowanie na gminne lokale: Śląsk i Dolny Śląsk na skraju wydolności
Wskaźnikiem głębokości luki mieszkaniowej dla osób o niższych dochodach jest zapotrzebowanie na najem lokali z mieszkaniowego zasobu gmin (obejmujące m.in. lokale niespełniające standardów technicznych oraz osoby oczekujące na przydział).
Tutaj liczby są bezwzględne dla południowej Polski:
| Zapotrzebowanie na najem lokali z mieszkaniowego zasobu gmin | |||
| 2022 | 2024 | 2024 vs 2022 | |
| DOLNOŚLĄSKIE | 19 100 | 18 855 | -1,28% |
| KUJAWSKO-POMORSKIE | 7 544 | 7 644 | 1,33% |
| LUBELSKIE | 2 511 | 2 681 | 6,77% |
| LUBUSKIE | 4 904 | 4 934 | 0,61% |
| ŁÓDZKIE | 12 674 | 12 697 | 0,18% |
| MAŁOPOLSKIE | 4 342 | 4 326 | -0,37% |
| MAZOWIECKIE | 15 609 | 15 880 | 1,74% |
| OPOLSKIE | 3 213 | 3 242 | 0,90% |
| PODKARPACKIE | 2 871 | 2 813 | -2,02% |
| PODLASKIE | 1 647 | 1 609 | -2,31% |
| POMORSKIE | 12 425 | 12 656 | 1,86% |
| ŚLĄSKIE | 29 545 | 29 886 | 1,15% |
| ŚWIĘTOKRZYSKIE | 3 480 | 3 469 | -0,32% |
| WARMIŃSKO-MAZURSKIE | 5 787 | 5 753 | -0,59% |
| WIELKOPOLSKIE | 7 736 | 7 781 | 0,58% |
| ZACHODNIOPOMORSKIE | 9 934 | 9 652 | -2,84% |
Źródło: https://bdl.stat.gov.pl/bdl/
Ukryty deficyt, czyli wzrost kolejek oczekujących
Najbardziej niepokojący trend rynkowy ujawniają dane dotyczące liczby gospodarstw domowych wpisanych na listy oczekujących na najem gminny. To tzw. szara strefa oficjalnego głodu mieszkaniowego – tworzą ją ludzie, którzy formalnie spełniają kryteria dochodowe, lecz nie mają szans na przydział lokalu w najbliższych latach.
W tej kategorii mamy do czynienia z drastycznymi skokami, które obnażają całkowitą niewydolność polityki mieszkaniowej samorządów.
Co ciekawe, w niektórych regionach listy te się skróciły (np. w warmińsko-mazurskim o 27,05 proc., w małopolskim o 21,22 proc.). Rzadko wynika to jednak z nagłego oddania przez gminy tysięcy mieszkań komunalnych. Najczęściej stanowi to efekt drastycznego zaostrzenia kryteriów dochodowych przez urzędy miast (tzw. czyszczenia list) lub rezygnacji samych oczekujących, którzy decydują się na emigrację zarobkową bądź ucieczkę do przeludnionych lokali wielopokoleniowych.
| Gospodarstwa domowe wpisane na listę oczekujących na najem lokali mieszkalnych (z wyłączeniem lokali zamiennych i tymczasowych pomieszczeń) | |||
| 2023 | 2024 | różnica | |
| DOLNOŚLĄSKIE | 4 621 | 5 225 | 13,07% |
| KUJAWSKO-POMORSKIE | 2 212 | 1 948 | -11,93% |
| LUBELSKIE | 669 | 588 | -12,11% |
| LUBUSKIE | 974 | 1 288 | 32,24% |
| ŁÓDZKIE | 1 293 | 2 181 | 68,68% |
| MAŁOPOLSKIE | 1 423 | 1 121 | -21,22% |
| MAZOWIECKIE | 5 168 | 5 387 | 4,24% |
| OPOLSKIE | 1 443 | 1 319 | -8,59% |
| PODKARPACKIE | 555 | 494 | -10,99% |
| PODLASKIE | 522 | 688 | 31,80% |
| POMORSKIE | 1 896 | 1 878 | -0,95% |
| ŚLĄSKIE | 7 740 | 7 315 | -5,49% |
| ŚWIĘTOKRZYSKIE | 541 | 469 | -13,31% |
| WARMIŃSKO-MAZURSKIE | 2 717 | 1 982 | -27,05% |
| WIELKOPOLSKIE | 2 578 | 2 635 | 2,21% |
| ZACHODNIOPOMORSKIE | 2 393 | 2 683 | 12,12% |
Źródło: https://bdl.stat.gov.pl/bdl/
Jakie czynniki mają wpływ na deficyt mieszkaniowy?
Przyczyn takiego stanu rzeczy jest kilka. Są to m.in. poziom wynagrodzeń, inflacja, polityka mieszkaniowa państwa, demografia i dostępność kredytów.
Płace a inflacja
Pomimo rosnących płac mnóstwo osób nie dysponuje na tyle stabilnymi i wysokimi dochodami, by uzyskać kredyt hipoteczny. Problemem na rynku nieruchomości nie jest to, że płaca minimalna nie nadąża za inflacją. Problemem jest to, że tempo wzrostu cen mieszkań (często 15–20 proc. rok do roku w dużych miastach) drastycznie przewyższa zarówno inflację konsumencką (CPI), jak i wzrost jakichkolwiek wynagrodzeń (zarówno minimalnych, jak i średnich).
Polityka rządowa
Kolejną przyczyną wpływającą na deficyt mieszkaniowy jest polityka rządu. Programy wsparcia zakupu pierwszego mieszkania (skierowane do młodych rodzin) są niewystarczające i nie docierają do najbardziej potrzebujących. Po prostu brakuje tanich mieszkań komunalnych. Gminy, pomimo posiadania działek budowlanych, w większości nie dysponują środkami finansowymi na budowę lokali komunalnych lub inwestycje w ramach Społecznej Inicjatywy Mieszkaniowej (SIM).
Warunki udzielania kredytów
Deficyt mieszkaniowy powiększa restrykcyjna polityka banków. Instytucje finansowe ostrożniej oceniają zdolność kredytową wnioskodawców, badając ich płynność finansową wnikliwiej niż jeszcze 3–4 lata temu.
Wiele banków nadal niechętnie przyznaje środki osobom prowadzącym własną działalność gospodarczą lub pracującym na podstawie umów cywilnoprawnych. Powodem jest niestabilna koniunktura – gospodarka nie podniosła się jeszcze w pełni po kryzysie wywołanym pandemią, a już musi mierzyć się ze skutkami wojny w Ukrainie oraz napięć w Zatoce Perskiej.
Nie ulega wątpliwości, że największą szansę na pozytywne rozpatrzenie wniosku kredytowego mają osoby zatrudnione w sektorze publicznym bądź posiadające umowę o pracę na czas nieokreślony.





0 komentarzy