





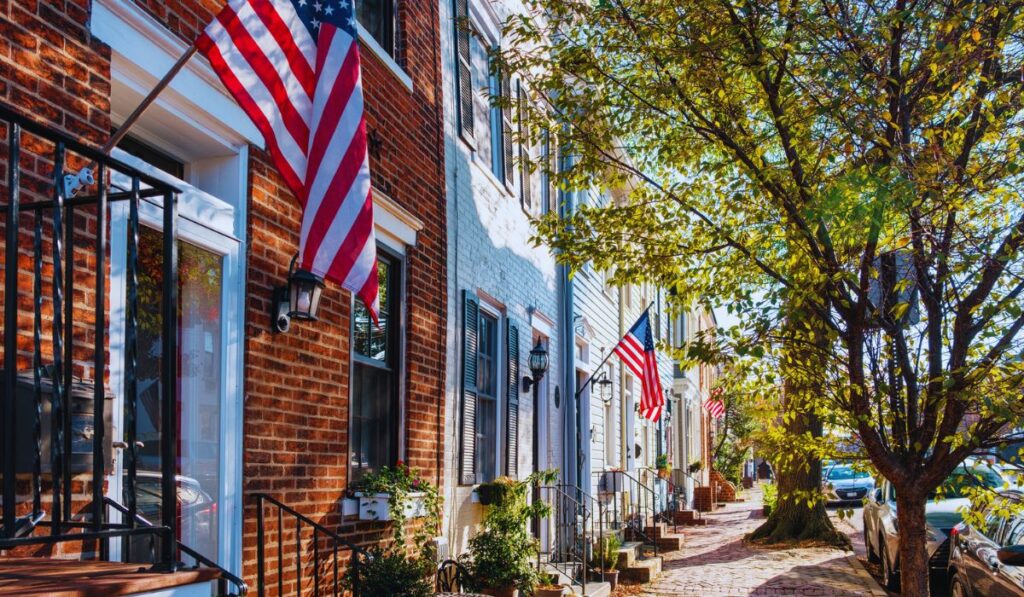
Odziedziczenie domu lub mieszkania w Stanach Zjednoczonych najczęściej wiąże się z formalnościami zarówno w USA, jak i w Polsce. Trzeba ustalić, jakie prawo ma zastosowanie, kto może zarządzać nieruchomością po śmierci właściciela oraz czy konieczne będzie tzw. postępowanie probate. Do tego dochodzą kwestie podatkowe. Jak wygląda dziedziczenie nieruchomości za granicą i od czego zacząć, jeśli otrzymasz spadek po krewnym z USA?
Jakie prawo obowiązuje przy dziedziczeniu nieruchomości za granicą?
Zgodnie z unijnym rozporządzeniem spadkowym zasadą jest stosowanie prawa państwa, w którym zmarły miał miejsce zwykłego pobytu w chwili śmierci. Pod pewnymi warunkami spadkodawca może też wybrać prawo państwa swojego obywatelstwa [1].
Jeśli więc przysłowiowa ciocia była Polką, ale od wielu lat mieszkała w Stanach Zjednoczonych, samo polskie obywatelstwo nie przesądza jeszcze o zastosowaniu polskich zasad dziedziczenia. Znaczenie ma m.in. miejsce jej zwykłego pobytu, treść testamentu oraz to, czy dokonała wyboru prawa.
Amerykańskie prawo spadkowe i zasady dotyczące własności nieruchomości nie są jednakowe w całym kraju. Przy nieruchomości w USA trzeba dodatkowo uwzględnić przepisy stanu, w którym znajduje się dom.
Jak odziedziczyć dom w USA, mieszkając w Polsce?
Samo wskazanie cię w testamencie nie oznacza, że możesz od razu przejąć lub sprzedać nieruchomość. Najpierw trzeba uporządkować kilka kwestii.
Pomoc prawnika działającego tam, gdzie znajduje się nieruchomość może ułatwić ustalenie właściwej procedury. Nie w każdym stanie udział adwokata jest jednak obowiązkowy.

Czym jest probate i czy zawsze jest potrzebne?
Probate to postępowanie związane z uporządkowaniem majątku zmarłego i przekazaniem go osobom uprawnionym. Jednak nie zawsze trzeba przechodzić jego pełną procedurę. Przykładowo nie jest ona konieczna, gdy nieruchomość była współwłasnością z prawem przejęcia udziału przez drugiego współwłaściciela po śmierci [2].
Jeżeli postępowanie jest potrzebne, majątkiem zajmuje się osoba uprawniona do jego administrowania. Executor lub administrator gromadzi składniki spadku, zajmuje się zobowiązaniami i podatkami, a następnie przekazuje majątek zgodnie z testamentem albo miejscowymi zasadami dziedziczenia [3]. To jedna z najważniejszych różnic względem procedury znanej z Polski.
Czy trzeba płacić podatek od spadku z zagranicy?
Spadek z USA może wiązać się z obowiązkami podatkowymi zarówno w Stanach Zjednoczonych, jak i w Polsce. Oba państwa mają umowę dotyczącą podatków dochodowych, ale nie zawarły umowy obejmującej amerykański federalny podatek od majątku spadkowego i darowizn [4].
Obowiązek podatkowy trzeba więc spełnić osobno w każdym kraju. W USA znaczenie mają m.in. status zmarłego, wartość majątku oraz rodzaj odziedziczonych aktywów. W Polsce liczą się przede wszystkim stopień pokrewieństwa ze spadkodawcą, wartość spadku oraz możliwość skorzystania ze zwolnienia podatkowego.
Ile może wynieść podatek od spadku w USA?
Federalna stawka podatku od majątku spadkowego w USA wynosi od 18 proc. do 40 proc. [5]. Jeżeli zmarły nie był obywatelem USA ani nie miał tam miejsca stałego zamieszkania w rozumieniu przepisów o tym podatku, obowiązek złożenia federalnego zeznania podatkowego może powstać, gdy wartość aktywów znajdujących się w Stanach Zjednoczonych przekracza 60 tys. dolarów [6].
Inne zasady dotyczą obywateli i rezydentów USA. W przypadku osób zmarłych w 2026 r. federalny próg wyłączenia wynosi 15 mln dolarów, a najwyższa stawka podatku to 40 proc. [7]. Do tego mogą dojść podatki stanowe. Przykładowo w Massachusetts podatek od majątku spadkowego dotyczy majątków o wartości przekraczającej 2 mln dolarów. Z kolei w stanie Waszyngton dla osób zmarłych od 1 lipca 2026 r. próg wynosi 3 mln dolarów, a stawki od 10 proc. do 20 proc.
Jak rozliczyć spadek z USA w Polsce?
Spadek z USA musisz rozliczyć w Polsce, jeśli w chwili otwarcia spadku jesteś obywatelem polskim albo masz tutaj miejsce stałego pobytu [8]. W takiej sytuacji zagraniczna nieruchomość może podlegać podatkowi od spadków i darowizn. Jeśli dziedziczysz po cioci, jako siostrzenica lub bratanek należysz do II grupy podatkowej. Kwota wolna wynosi obecnie 27 090 zł, a najwyższa stawka podatku dla tej grupy to 12 proc. nadwyżki obliczanej według obowiązującej skali [9].
Przykład
Dziedziczysz udział w nieruchomości o wartości 100 tys. zł i w ciągu poprzednich 5 lat nie otrzymałeś od niej innych darowizn ani spadków. Jako że była to twoja ciocia należysz do II grupy podatkowej, dla której kwota wolna wynosi 27 090 zł. Podstawą obliczenia podatku będzie więc 72 910 zł. Przy obecnej skali podatek wyniesie 7 803 zł.
Inaczej wygląda sytuacja np. przy spadku po rodzicu, małżonku czy rodzeństwie. Osoby zaliczane do tzw. grupy 0 mogą skorzystać z pełnego zwolnienia i zgłosić taki spadek na formularzu SD-Z2 w ciągu 6 miesięcy [10]. Jeśli zwolnienie nie przysługuje – jak w przypadku cioci – trzeba złożyć dokument o nazwie SD-3, a termin wynosi 1 miesiąc od powstania obowiązku podatkowego [11].

Apostille i dokumenty spadkowe – co może być potrzebne?
Apostille potwierdza autentyczność podpisu i pieczęci na zagranicznym dokumencie urzędowym. Polska i Stany Zjednoczone są stronami konwencji haskiej, dlatego amerykański dokument przeznaczony do wykorzystania w Polsce może wymagać właśnie takiego poświadczenia zamiast pełnej legalizacji. Przy załatwianiu spraw po obu stronach Atlantyku możesz potrzebować:
Przy dokumentach w języku angielskim może być również potrzebne tłumaczenie przysięgłe.
Jak sprzedać odziedziczoną nieruchomość za granicą?
Sprzedaż domu odziedziczonego w USA nie zawsze wymaga wyjazdu do Stanów Zjednoczonych. Część czynności możesz przeprowadzić przy pomocy pełnomocnika, oczywiście, jeżeli pozwalają na to przepisy danego stanu i wymagania dotyczące dokumentów.
Sama sprzedaż może ponadto wywołać inne skutki podatkowe niż otrzymanie spadku. Zanim zdecydujesz się zatrzymać albo sprzedać dom, dobrze poznać jego aktualną wartość i ceny podobnych nieruchomości.
Najpierw jednak ustal, kto ma prawo sprzedać nieruchomość. Działanie z naruszeniem przepisów może cię słono kosztować.
Źródła:
- EUR-Lex, „Rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 650/2012 z 4 lipca 2012 r.” – https://eur-lex.europa.eu/legal-content/PL/ALL/?uri=celex:32012R0650
- California Courts, „When formal probate may not be needed” – https://selfhelp.courts.ca.gov/probate/simple-transfer
- New York Courts, „Fiduciary of an Estate” – https://www.nycourts.gov/help/when-someone-dies/fiduciary-estate
- Internal Revenue Service, „Estate & Gift Tax Treaties (International)” – https://www.irs.gov/businesses/small-businesses-self-employed/estate-gift-tax-treaties-international
- Internal Revenue Service, „Instructions for Form 706”, tabela stawek federalnego estate tax – https://www.irs.gov/instructions/i706
- Internal Revenue Service, „Some nonresidents with U.S. assets must file estate tax returns” –https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns
- Internal Revenue Service, „IRS releases tax inflation adjustments for tax year 2026, including amendments from the One, Big, Beautiful Bill” – https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2026-including-amendments-from-the-one-big-beautiful-bill
- ELI, „Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn”, tekst jednolity Dz.U. 2026 poz. 478 – https://eli.gov.pl/eli/DU/2026/478/ogl
- Ministerstwo Finansów, podatki.gov.pl, „Stawki i limity”, dane obowiązujące w 2026 r. – https://www.podatki.gov.pl/podatki-osobiste/sd/stawki-i-limity
- Ministerstwo Finansów, podatki.gov.pl, „Ulgi i zwolnienia”, zasady zwolnienia dla najbliższej rodziny i termin SD-Z2 – https://www.podatki.gov.pl/podatki-osobiste/sd/ulgi-i-zwolnienia
- Ministerstwo Finansów, podatki.gov.pl, „Informacje podstawowe”, termin złożenia SD-3 – https://www.podatki.gov.pl/podatki-osobiste/sd/informacje-podstawowe



0 komentarzy