




Po okresie gwałtownych wzrostów cen i zakupowej presji rynek mieszkaniowy wszedł w fazę wyraźnego uspokojenia. Popyt na mieszkania ustabilizował się, kupujący odzyskali większy komfort podejmowania decyzji, a ceny ofertowe w większości dużych miast pozostają od wielu miesięcy na zbliżonym poziomie. Jednocześnie coraz mocniej widoczne są różnice pomiędzy wyceną mieszkań w starszym i nowszym budownictwie.
Jeszcze kilka lat temu rynek mieszkaniowy napędzany był przede wszystkim emocjami. Obawy o utratę szansy na preferencyjny kredyt, presja związana z szybko rosnącymi cenami mieszkań czy strach przed tym, że atrakcyjna oferta zniknie z rynku w ciągu kilku dni, skutecznie mobilizowały kupujących do podejmowania szybkich decyzji zakupowych.
Dodatkowo ograniczona podaż ofert – zarówno na rynku wtórnym, jak i pierwotnym – oraz dominujący w mediach przekaz sugerujący dalsze, nieuniknione wzrosty cen, prowadziły do silnego wzrostu popytu i dynamicznej presji cenowej.
Sytuacja zaczęła się jednak zmieniać w 2024 roku, kilka miesięcy po zakończeniu programu Bezpieczny Kredyt 2%. Rynek stopniowo się uspokoił. Zaczęła odbudowywać się liczba dostępnych ofert, a ceny mieszkań po okresie dynamicznych wzrostów weszły w fazę stabilizacji. Zarówno inwestorzy, jak i osoby kupujące mieszkania na własne potrzeby, dostrzegli, że tempo wzrostu cen ma swoje naturalne ograniczenia.
Na rynek wróciły większa przewidywalność oraz bardziej racjonalne podejście do zakupów. Popyt ustabilizował się, a wraz z nim również ceny mieszkań. Co istotne, po wielu kwartałach dominacji sprzedających ponownie wzrosło znaczenie negocjacji cenowych. Kupujący dysponują dziś większym wyborem ofert, mają więcej czasu na porównywanie mieszkań i dokładniejszą analizę dostępnych opcji, co sprzyja podejmowaniu bardziej przemyślanych decyzji zakupowych.
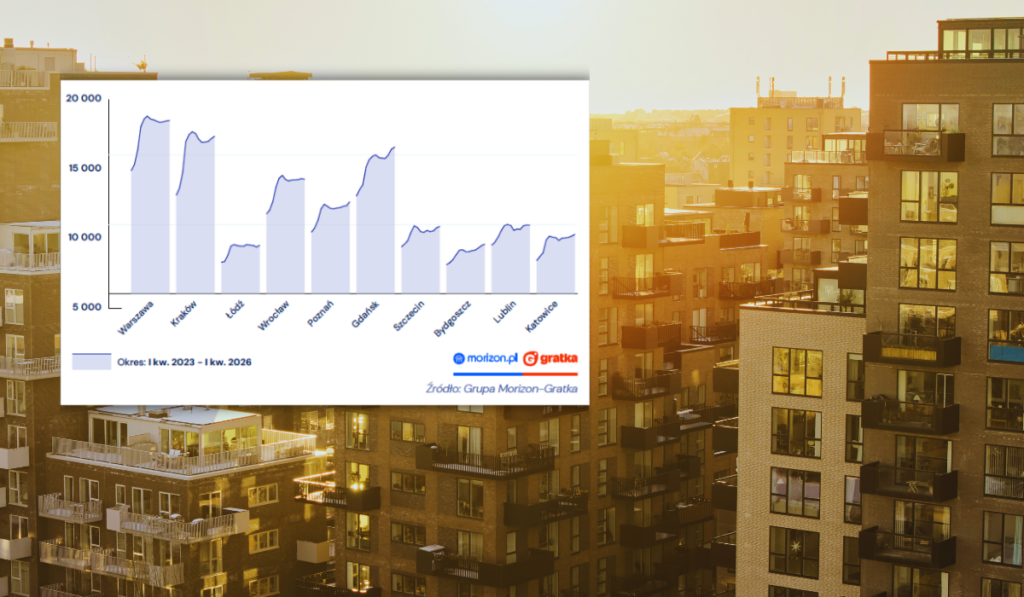
Potwierdzają to dane z rynku wtórnego monitorowanego przez Grupę Morizon-Gratka. W większości największych miast średnie ceny ofertowe mieszkań od wielu miesięcy pozostają na względnie stabilnym poziomie. W Warszawie średnia cena ofertowa w I kwartale 2026 r. wyniosła 17 491 zł za mkw., wobec 17 594 zł rok wcześniej. W Krakowie było to odpowiednio 16 346 zł za mkw. wobec 16 467 zł rok wcześniej, natomiast we Wrocławiu ceny utrzymują się w przedziale około 13,2-13,5 tys. zł za mkw. już od kilku kwartałów.
Jednocześnie coraz wyraźniej widoczne staje się różnicowanie cen pomiędzy mieszkaniami w starszym i nowszym budownictwie. Lokale w blokach z wielkiej płyty lub starszych kamienicach, często wymagające remontu, mniej funkcjonalne, energochłonne i pozbawione nowoczesnych udogodnień, cieszą się obecnie mniejszym zainteresowaniem kupujących. W efekcie właściciele takich nieruchomości coraz częściej są zmuszeni do korekt cenowych, aby skutecznie znaleźć nabywcę.
Zupełnie inaczej wygląda sytuacja w przypadku mieszkań relatywnie nowych, zlokalizowanych w nowoczesnych budynkach oferujących windy, garaże podziemne, strefy rekreacyjne czy rozwiązania poprawiające efektywność energetyczną. Takie lokale pozostają najbardziej poszukiwanym segmentem rynku wtórnego.
Dla wielu klientów stanowią one atrakcyjną alternatywę wobec zakupu mieszkania z rynku pierwotnego, które poza samą ceną zakupu wymaga jeszcze poniesienia wysokich kosztów wykończenia oraz czasu potrzebnego na realizację prac aranżacyjnych. W efekcie to właśnie nowsze mieszkania w największym stopniu utrzymują dziś wysokie ceny ofertowe i odpowiadają za stabilizację średnich stawek na rynku wtórnym.


Zapraszamy do lektury i poznania prawdziwych nastrojów Polaków planujących zakup, sprzedaż lub wynajem nieruchomości.
Raport wraz z metodologią badania dostępny jest pod adresem:
https://gratka.pl/blog/raporty/





0 komentarzy