




Odsłuchaj artykuł
Odsłuchanie artykułu zajmie 5 minut
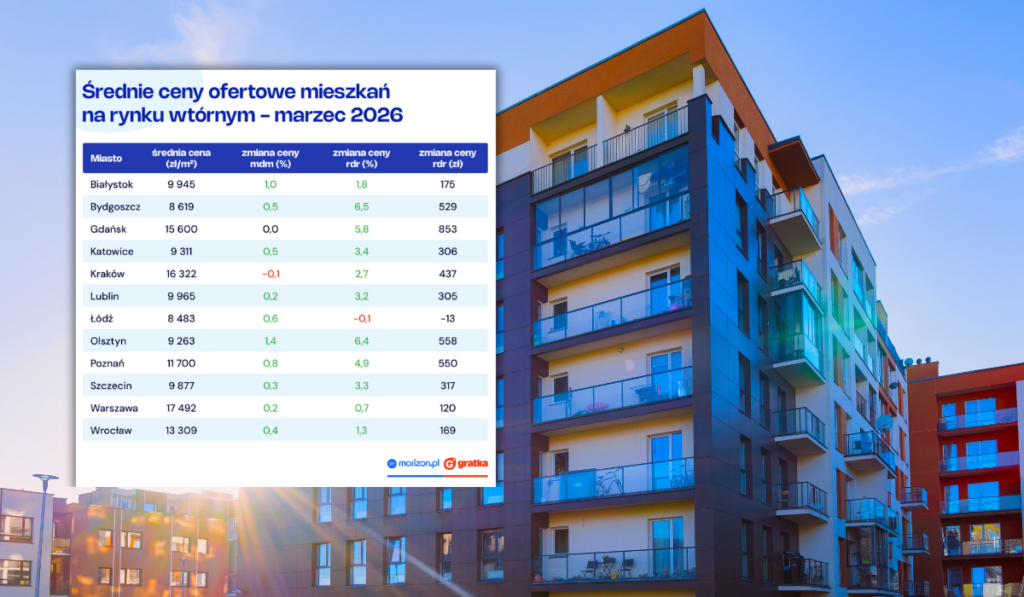
Po okresie względnej stabilizacji ceny mieszkań na rynku wtórnym w największych polskich miastach ponownie zaczynają rosnąć. Z najnowszej analizy Grupy Morizon-Gratka wynika, że w marcu 2026 r. średnie ceny ofertowe były o 0,5 proc. wyższe niż w lutym oraz o 3,6 proc. wyższe niż rok wcześniej. Największe wzrosty zanotowały Olsztyn, Bydgoszcz i Gdańsk, podczas gdy najbardziej stabilna sytuacja utrzymuje się w Warszawie.
Wnioski płynące z analizy nie pozostawiają złudzeń – po okresie zastoju, przerywanego jedynie kosmetycznymi zmianami, ceny ofertowe mieszkań zaczęły systematycznie rosnąć. O ile w ujęciu miesiąc do miesiąca wzrosty nadal są niewielkie i wynoszą do 1,4 proc., o tyle w skali roku dynamika jest już wyraźnie odczuwalna. W kilku przypadkach przekracza ona poziom typowej korekty, co przekłada się na wzrost cen metra kwadratowego nawet o ponad 500 zł.
Silne wzrosty w miastach regionalnych
Największą dynamikę cen obserwujemy w miastach regionalnych. W Bydgoszczy średnia cena ofertowa wynosi obecnie 8 619 zł/m kw. i wzrosła o 6,5 proc. rok do roku. W Olsztynie jest to 9 263 zł/m kw. (+6,4 proc. r/r), a w Gdańsku 15 600 zł/m kw. (+5,8 proc. r/r). Wysoką dynamikę notuje również Poznań, gdzie średnia cena osiągnęła poziom 11 700 zł/m kw. i wzrosła o 4,9 proc. rok do roku.
To wyraźny sygnał, że rynki te wchodzą w fazę nadrabiania wcześniejszej stabilizacji, a rosnący popyt zaczyna mieć coraz większe przełożenie na poziom cen.
Stabilizacja w największych ośrodkach
Znacznie spokojniejsza sytuacja utrzymuje się w największych i najbardziej dojrzałych rynkach. W Warszawie średnia cena ofertowa wyniosła w marcu 17 492 zł/m kw. i była wyższa o 0,7 proc. rok do roku. We Wrocławiu ceny osiągnęły poziom 13 309 zł/m kw. (+1,3 proc. r/r), a w Białymstoku 9 945 zł/m kw. (+1,8 proc. r/r).
Jeszcze bardziej stabilna pozostaje Łódź, gdzie średnia cena wynosi 8 483 zł/m kw. i jest o 0,1 proc. niższa niż rok wcześniej. W Krakowie (16 322 zł/m kw., +2,7 proc. r/r), Katowicach (9 311 zł/m kw., +3,4 proc. r/r), Lublinie (9 965 zł/m kw., +3,2 proc. r/r) i Szczecinie (9 877 zł/m kw., +3,3 proc. r/r) wzrosty kształtują się na poziomie zbliżonym do inflacji.
Ceny ofertowe a realne transakcje
Warto podkreślić, że obserwowane w ogłoszeniach wzrosty cen ofertowych nie zawsze przekładają się bezpośrednio na ceny transakcyjne. Rynek wtórny wciąż charakteryzuje się dużą elastycznością negocjacyjną, a finalne ceny zakupu są zazwyczaj niższe od wyjściowych o kilka, a często nawet kilkanaście procent. Oznacza to, że wzrosty stawek wywoławczych w dużej mierze równoważą udzielane rabaty.
Mniejsza podaż i rosnące wymagania kupujących
Ostatnie tygodnie przyniosły również wyhamowanie podaży nowych ofert mieszkań z drugiej ręki. W połączeniu z rosnącymi wymaganiami nabywców może to prowadzić do dalszego różnicowania cen. Coraz większym zainteresowaniem cieszą się mieszkania w nowym budownictwie, wykończone w wysokim standardzie i oferujące dodatkowe udogodnienia. Jednocześnie lokale starsze, o niższym standardzie lub w mniej atrakcyjnych lokalizacjach, mogą być pod większą presją cenową.
Niepewność co do dalszego kierunku rynku
Na obecnym etapie trudno jednoznacznie przesądzić, czy obserwowany trend wzrostowy utrzyma się w kolejnych miesiącach oraz jak będzie rozkładał się pomiędzy poszczególnymi rynkami. Coraz większe znaczenie mają dziś czynniki jakościowe – standard nieruchomości, lokalizacja oraz dopasowanie oferty do oczekiwań kupujących. To one w dużej mierze będą determinować dalsze zmiany cen na rynku wtórnym.







A Kielce? Opole?
Dzień dobry,
postaramy się zaopiekować podane miasta w przyszłym zestawieniu danych.
Dziękujemy za komentarz
Nasza Demografia już niedługo zdemoluje ceny mieszkań o 30% w dół
Zdemoluje ceny w mniejszych miejscowościach bo z nich uciekają ludzie do dużych miast. Nie zdemoluje w dużych miastach bo tam jest ciągły napływ nowych mieszkańców i tam rosną ceny.